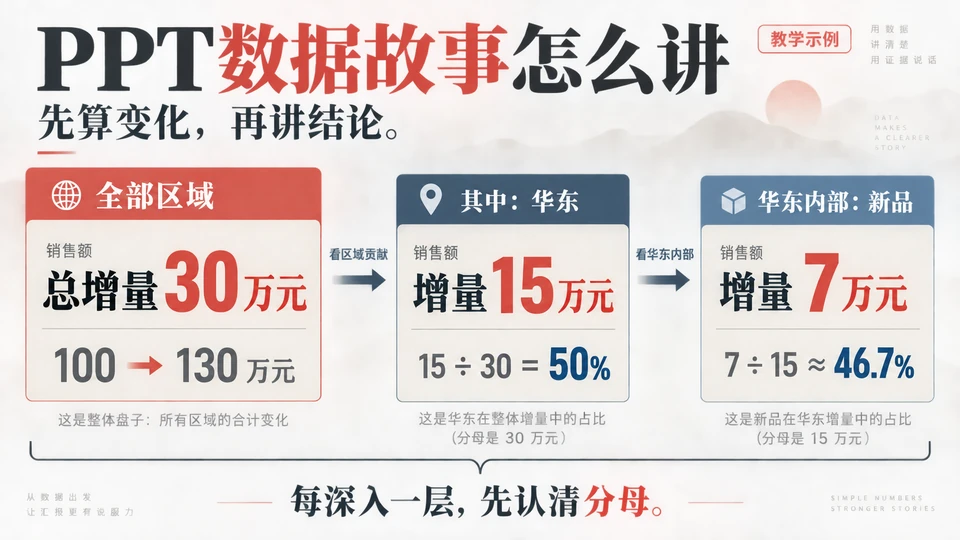
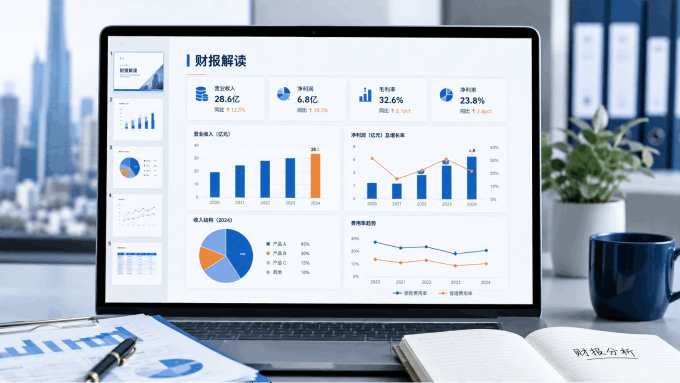
财报解读PPT先说明本期经营结论,再用收入、利润、成本和现金流支撑;每页标清周期、单位与统计范围,按趋势、构成或增减关系选择图表。准备好分析稿后,可用文档生成PPT整理初稿,把时间留给异常原因和经营判断。
财报解读中的周期、单位与合并口径要先保持一致,可按PPT数据复核方法追溯每个结论的依据。
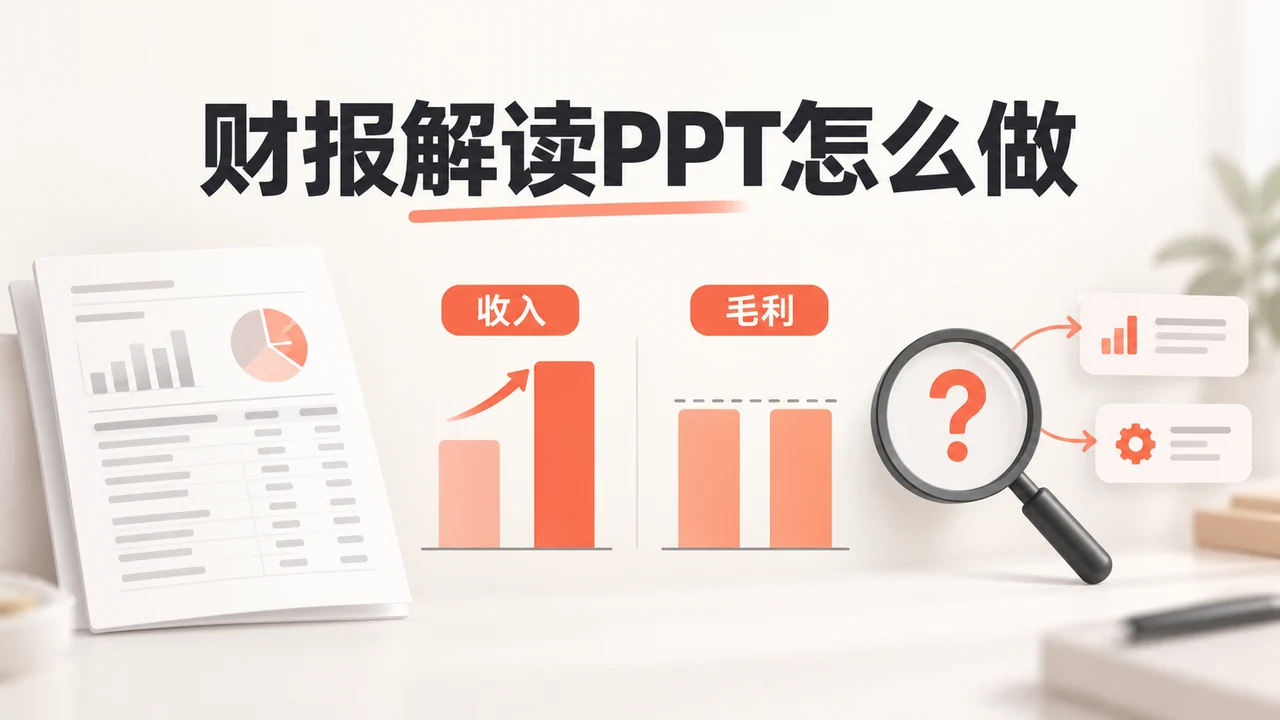
真正专业的财报解读,靠的是清晰的数据叙事逻辑:先给结论,再给支撑,而不是把所有数字一股脑摊开让观众自己去找答案。博思AIPPT可以协助组织大纲、编辑页面与选择模板;财务指标和原因分析仍来自已确认的报告与业务记录。
1. 财报解读PPT总讲不清楚?先搞懂数据叙事的底层逻辑
1.1 三个最常见的误区
许多财务人在制作财报解读PPT时,会不自觉陷入以下几个误区:一是数据堆砌,一页塞进七八个指标,观众根本抓不住重点;二是图表类型选错,比如用折线图表达占比关系、用饼图展示趋势变化,这类错配会让专业性大打折扣;三是标题只描述不下结论,比如写"营收情况"而不是"Q3营收同比+23%,主要由华东区拉动",观众需要自己去图表里找答案,沟通效率被严重拖慢。
1.2 一图一结论原则
真正专业的财报PPT,每一页只讲一个核心判断。标题直接写结论句,图表和数据作为支撑证据出现在标题之下。这种"结论先行"的写法,能让即使是匆忙翻页的评审者,也应能找到本页的关键结论与依据。
1.3 图表类型与数据关系的匹配逻辑
不同的数据关系需要匹配不同的图表语言:
- 趋势类(营收/利润走势)→ 折线图,直观展现变化方向
- 构成类(如成本项目占总成本的比例)→ 环形图或堆叠图,说明分项与整体的关系
- 对比类(同比/环比/多期对比)→ 柱状对比图,突出差异幅度
- 增减桥接类(如期初到期末利润变化)→ 瀑布图,按可加减的因素解释起点如何变为终点
- 同时观察金额与比率(如收入与毛利率)→ 可采用分开的小图;如使用双轴组合图,必须标清左右单位,不能把同向变化当作因果
图表选对后,还要让标题、图例与数据表达同一个结论。同一份财报中比较不同期间时,保持相同的时间范围和统计口径。
例如“材料成本占总成本多少”属于构成,“收入增长、成本增加分别让毛利变化多少”属于增减桥接。瀑布图的每一项必须能与起点、终点相加减,不能把收入与已经包含在收入中的利润重复相加。
2. 财报解读PPT的六个模块与制作分工
2.1 六大模块速览
一份完整的财报解读PPT,通常遵循以下逻辑链条:核心结论摘要 → 营收增长分析 → 利润与成本结构 → 现金流健康度 → 风险提示与展望 → 附录数据支撑。这个结构本质上是一个金字塔:先给结论,再给分论点,最后用细节数据兜底,帮助核对逻辑是否既有高度又经得起追问。
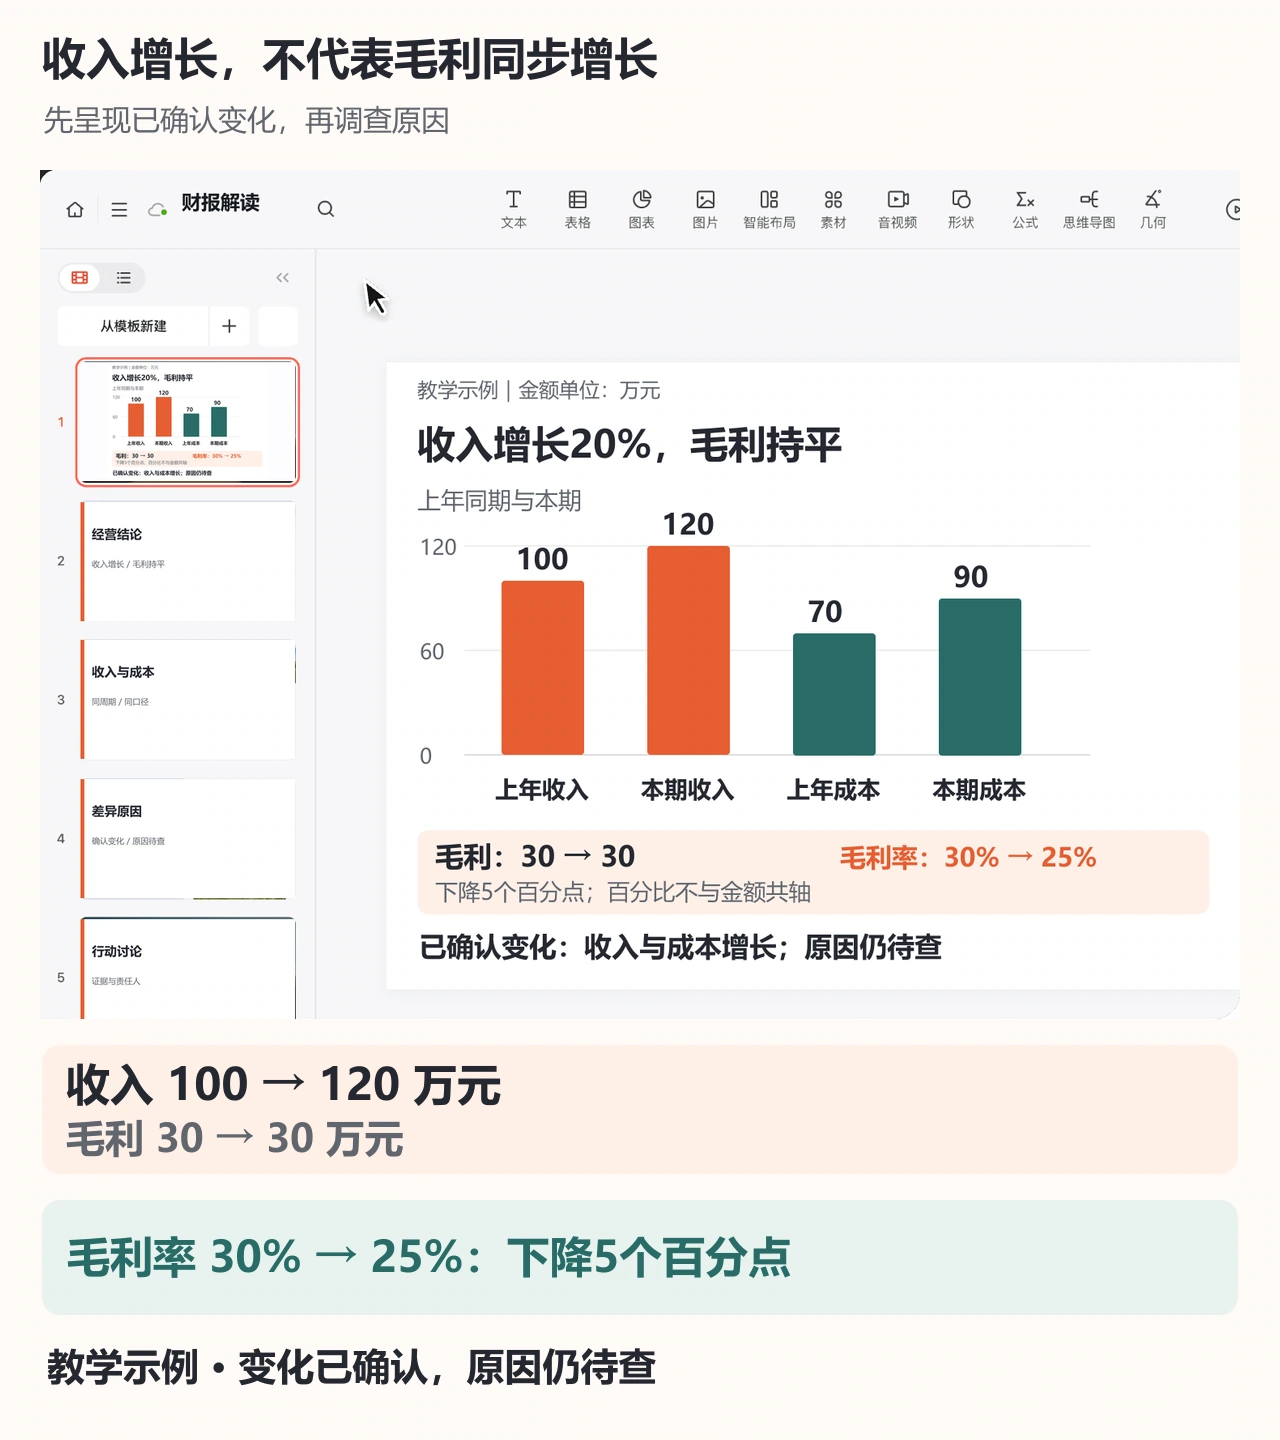
下面是一组教学数据,单位均为万元、比较范围相同,本例成本指营业成本。上年同期收入100、成本70,本期收入120、成本90;两期毛利都是30,但毛利率由30%变为25%。因此标题可以写“收入增长20%,毛利持平、毛利率下降5个百分点”,不能只写“业绩全面增长”。
| 指标 | 上年同期 | 本期 | 页面说明 |
|---|---|---|---|
| 收入 | 100 | 120 | 同比增长20% |
| 成本 | 70 | 90 | 增加20万元 |
| 毛利 | 30 | 30 | 收入减成本,金额持平 |
| 毛利率 | 30% | 25% | 毛利除以收入,下降5个百分点 |
这组数字说明发生了什么,尚不能确定为何发生。采购价格、销售折扣或产品结构都只是待查方向,应继续寻找对应记录;分析页可把“已确认变化”和“待查原因”分开。
2.2 财务分析与PPT制作怎样分工
| 工作 | 财务人员准备 | 博思AIPPT辅助 |
|---|---|---|
| 材料整理 | 确认数据来源、周期、单位与范围 | 将分析稿整理为演示大纲 |
| 结论组织 | 区分已确认变化、原因与待办 | 精简表述并组织页面顺序 |
| 图表呈现 | 选择需要比较或解释的关系 | 在编辑页面中调整图文与布局 |
| 风格统一 | 提供公司模板与视觉要求 | 选择模板、配色并逐页编辑 |
这样分工后,AI负责演示初稿与排版辅助,财务人员负责数据、结论和原因。数字发生变化时,结论句和图例也要一起检查,不能只替换图表数值。
3. 手把手教程:5步用博思AIPPT生成财报解读PPT
第一步:准备财报分析稿
先把需要呈现的财报数据和分析说明整理为Word分析稿、PDF资料或清楚的文本,再进入博思AIPPT的文档或文本生成入口。保留每项结论对应的报表页码或数据表名;不把原始Excel文件的自动解析当作必需前提。
第二步:确认核心指标与范围
从收入、利润、成本、现金流中选出与本次会议有关的指标,检查它们在大纲中的位置。本例至少保留收入、成本、毛利及毛利率,不能在精简时只留下增长的收入而删掉毛利率下降。
第三步:调整结论与证据的大纲顺序
查看生成的大纲,把经营结论放在前面,再安排收入、利润与成本、现金流、风险和附录。若前两节重复罗列同一组指标,就把第二节改为解释差异;每个结论下都保留对应证据。

第四步:按数据关系选择图表
本例可用并列柱形展示两期收入与成本,用单独的数值标签显示30%和25%的毛利率;不要把万元和百分比放在同一条数值轴上。需要解释毛利变化时,再用可相加减的收入与成本变动构建桥接关系。
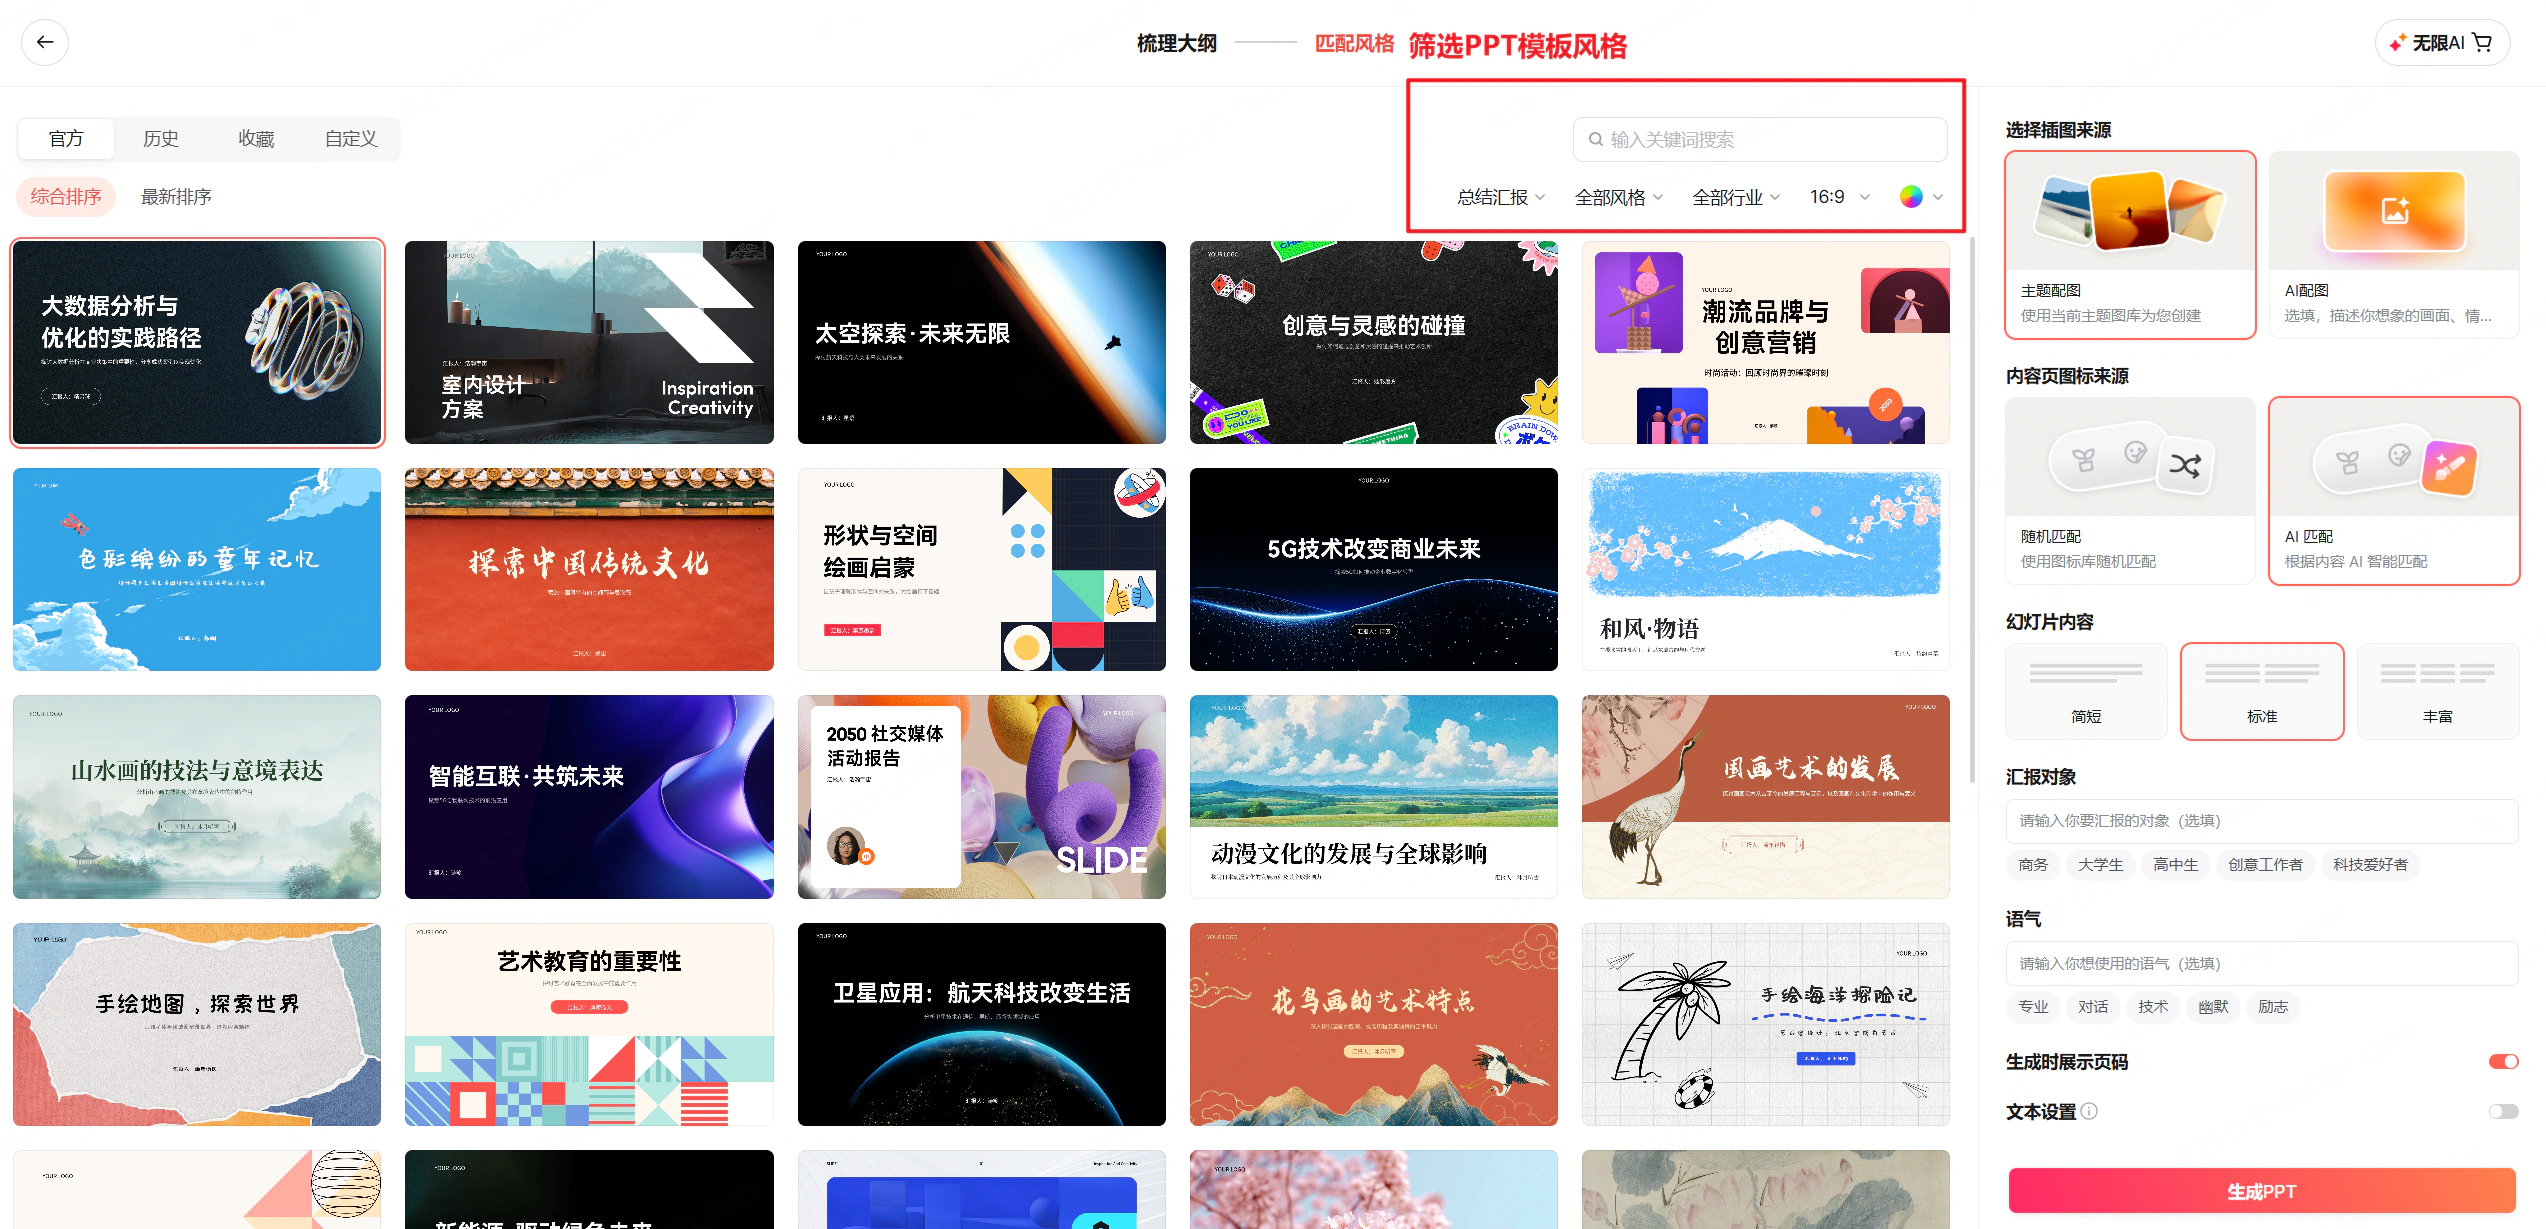
第五步:选择模板并完成页面编辑
选择适合财报阅读的简洁模板,统一字体、配色和数字格式。重要变化用少量强调色,负号、百分号及单位保持一致;每页保留来源位置,让同事能回到报表核对。
4. 进阶技巧:让AI讲出更有说服力的数据故事
4.1 用结构化提示词提升生成深度
在与AI交互时,建议明确设定四个要素:角色(如"资深财务分析师")、任务场景(内部经营会/董事会/年度股东大会)、内容约束(如"重点分析近三个季度的毛利率变化")、视觉偏好(如"稳重深蓝商务风")。相比模糊指令,结构化提示能让AI产出的逻辑深度和行业语感明显提升。
4.2 标明同比、环比与异常变化
对于波动较大的指标,先明确比较基准:同比是与上年同期比较,环比是与上一个相邻周期比较。本例的毛利率从30%到25%是下降5个百分点;若写成“下降5%”,会混淆差值与相对变化。在图旁标出计算方式,比只放一个红色箭头更清楚。
4.3 多期财报快速对比
横向比较多个季度或多家公司前,先统一期间、币种、单位与合并范围;无法统一的项目应单独说明。将已对齐的数据和结论整理到同一份材料后,再生成对比页。不要让AI凭标题补齐缺失期间,也不要省略原报告中的口径变化。从历史支出转向下一年度资源申请时,可另按部门预算的费用依据与月度安排说明未来计划,不把预算当成已发生结果。
5. 常见问题解答(FAQ)
Q:财务数据比较敏感,用AI生成PPT安全吗?
答:先按公司的数据分类与授权规定决定哪些材料可以输入。对未公开财务、客户或交易明细,优先使用经批准的脱敏材料和部署环境;是否可上传不能仅凭“企业级”宣传判断。
Q:图表内容能否关联Excel数据,实现实时更新?
答:在图表里修改数值,与持续链接Excel实时更新是两种能力。这里的制作流程不依赖自动关联Excel;更新财报时,应同步修改图表、标题和分析说明。若在PowerPoint中需要链接Excel,可另看Excel链接、嵌入与更新的方法。
Q:生成后的PPT能否导出为可编辑格式,方便团队二次核对?
答:可以导出PPTX后继续处理,但不同对象的编辑方式可能不同。交付前用目标办公软件打开样本,分别检查关键文字、图片和图表;不能只凭文件后缀认定所有元素都可独立编辑。
财报解读的真正价值,从来不在图表做得多精美,而在于能不能让人在几秒钟内看懂结论、做出判断。从一图一结论的叙事原则,到黄金结构框架,再到图表类型的精准匹配,掌握这套方法后,财报PPT不再是数据的简单堆砌,而是一份真正能推动决策的经营故事。
把本期收入、成本与结论整理好后,可以用博思AIPPT制作财报解读初稿,先确认大纲,再把差异原因和证据放到相应页面。
参考资料与事实依据
- Microsoft 中文支持:在演示文稿中使用图表和图形:需要在PowerPoint中创建或修改图表时,可按官方操作说明完成。