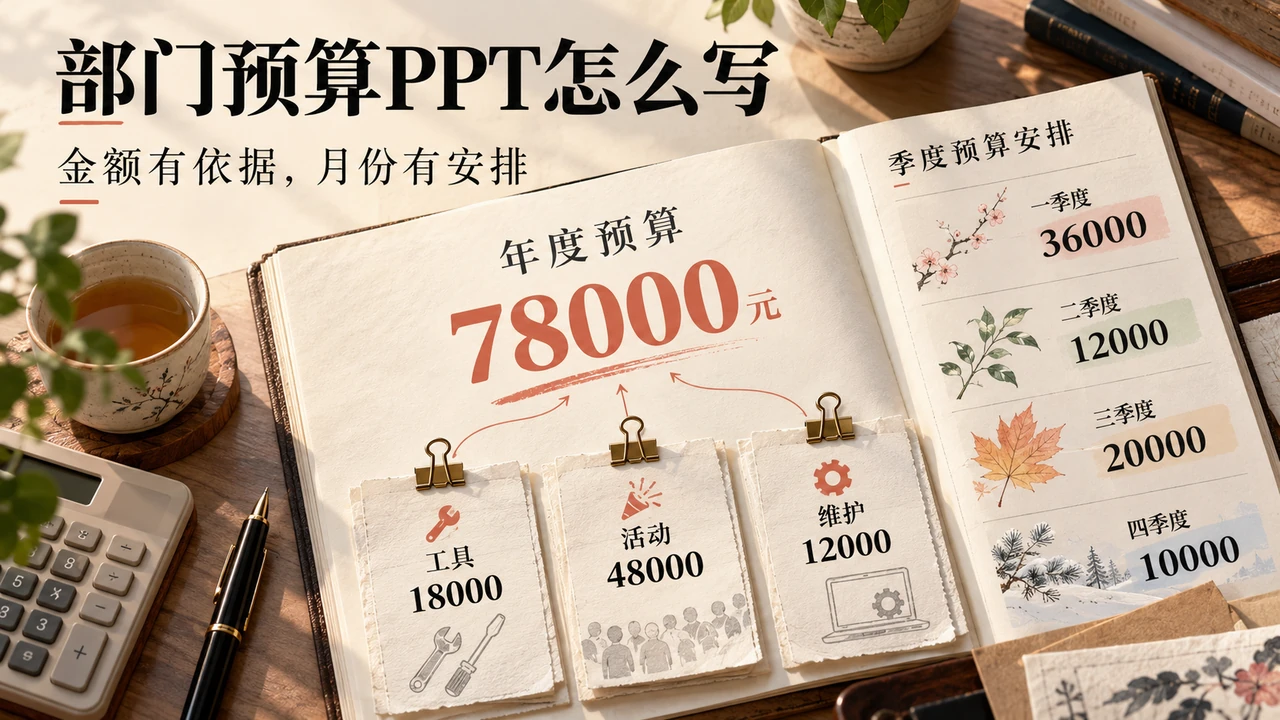
部门预算PPT先给出申请总额和用途,再解释各项费用怎么算、与历史支出为何不同、预计在哪些月份发生。最后列可调整项及其影响。不要只展示一张年度总表,也不要为了让数字整齐,把续费、活动和维护费用平均分到12个月。
将历史支出、报价依据和下一年度安排整理成说明稿后,可以通过把预算文档整理成演示初稿的方式组织页面。PPTGO辅助提炼结构和编辑内容,金额、审批范围与实际付款安排仍来自部门和财务确认的材料。
78000元申请先拆到可解释的活动和数量
下面以一个客户教育部门为原创教学案例。部门准备申请下一年度78000元,用于工具续费、12场客户活动和6次资料维护。案例金额为虚构预算,不是产品报价,也不是任何公司的实际支出。
| 费用项 | 本例计算依据 | 年度申请 |
|---|---|---|
| 工具续费 | 年度服务方案,计划1月续费 | 18000元 |
| 客户活动 | 12场×每场4000元 | 48000元 |
| 资料维护 | 6次×每次2000元 | 12000元 |
| 合计 | 18000+48000+12000 | 78000元 |
正式材料需要把每场4000元覆盖的范围写清,例如场地、材料或服务是否包含,是否存在另付项目,报价基础是否一致。这里不展开税务或费用确认规则;有明确公司口径时,金额和说明都按同一口径填写。
必要性不要停留在“保障业务发展”。工具续费说明服务哪些已确定任务;客户活动说明计划覆盖的主题或受众;资料维护说明更新什么、为什么需要六次。如果次数只是暂定,就保留“计划”标签,不把它写成已批准的交付承诺。
比历史多9000元,分别是哪几项变化
本例另有一份已结束年度的实际支出记录:工具16000元、客户活动40000元、资料维护13000元,总计69000元。它是历史对照,不是尚未结束年度的累计数。比较时先确认项目归类和覆盖范围一致,不能拿九个月实际与十二个月预算直接说明全年增幅。
本次预算相对该历史记录增加9000元:工具增加2000元,活动增加8000元,资料维护减少1000元,合计2000+8000-1000=9000。若历史活动同样按每场4000元计算,40000元对应10场,本次计划多两场;真实材料还应解释这两场为什么需要。
资料维护减少1000元只是金额变化,不能仅凭它宣称“效率提升”。范围是否缩小、工作是否转给内部人员、单次内容是否改变,都可能影响判断。可以在差异页分开写已知金额、已确认原因和还需补充的依据,不为了让每一项都有故事而补出未经证明的效果。
Microsoft的预算说明文档把解释申请必要性作为说明稿的用途。借鉴这一点,给每项申请留下数量、范围和依据,比只用“必要投入”四个字更有帮助。
月度安排按实际任务展开,不做平均分摊
本例工具费在1月支付。12场活动安排为:1、2、4、6、7、8、10、12月各1场,3月和9月各2场;资料维护安排在3、5、6、8、9、11月各1次。下面展示的是教学预算中的计划支出安排,不代表财务费用确认时间。
| 月份 | 本例安排 | 计划金额 |
|---|---|---|
| 1月 | 工具18000+活动4000 | 22000元 |
| 2月 | 活动1场 | 4000元 |
| 3月 | 活动2场+维护1次 | 10000元 |
| 4月 | 活动1场 | 4000元 |
| 5月 | 维护1次 | 2000元 |
| 6月 | 活动1场+维护1次 | 6000元 |
| 7月 | 活动1场 | 4000元 |
| 8月 | 活动1场+维护1次 | 6000元 |
| 9月 | 活动2场+维护1次 | 10000元 |
| 10月 | 活动1场 | 4000元 |
| 11月 | 维护1次 | 2000元 |
| 12月 | 活动1场 | 4000元 |
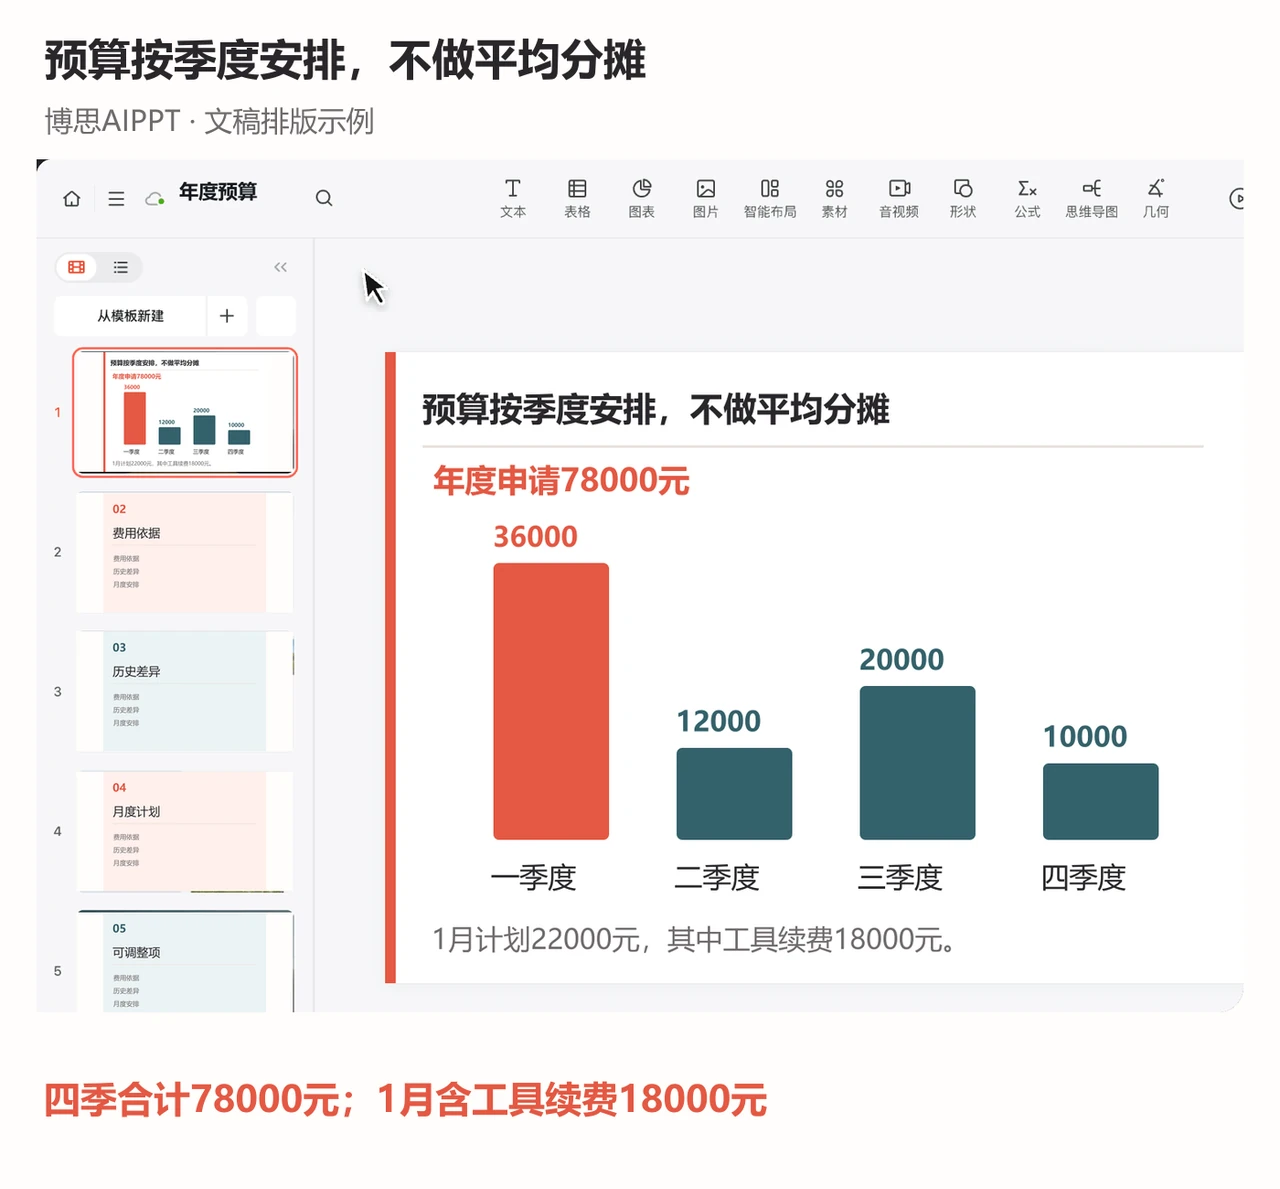
四个季度合计依次为36000、12000、20000、10000元,全年仍为78000元。平均每月6500元在算术上成立,却会掩盖1月续费和活动高峰。汇报正文可放季度总览,明细放下一页或附录;当会议讨论的是付款月份时,再展示完整月表。
Microsoft的预算规划示例区分历史实际与来年各月预算,这种材料组织思路也适用于预算汇报。
预算要压缩时,把少做什么一起写出来
假设评审要求讨论更低投入的方案,本例可以比较将12场活动减为10场:按同一每场4000元的范围,计划金额减少8000元,年度总额变为70000元。这个计算并不自动说明应当削减,仍要确定删哪两场、哪些主题或客户不再被覆盖。
也可以讨论活动合并、调整形式或改变服务范围,但不同方案需要新的报价和工作安排,不能沿用原单价后直接写“同等效果、费用减半”。工具续费同样不是因为叫“固定费用”就不能讨论;应查看到期、合同和使用条件,再判断是否存在调整空间。
最后一页写清本次申请批准78000元方案,还是请会议在完整方案与70000元缩减方案之间作选择;尚未决定的场次不写成已取消。只保留实际需要的选择,避免用一排没有依据的“乐观、正常、悲观”金额凑齐模板。
把依据留在大纲里,把高峰留在页面上
制作前把材料分成本次申请、费用依据、历史差异、月度安排、可调整项五部分。可以附一条输入要求:“保留78000元总额和三项计算;历史69000元为已结束年度实际;1月22000元不能平均分摊;70000元为减少两场活动的备选,不是已批准预算。”
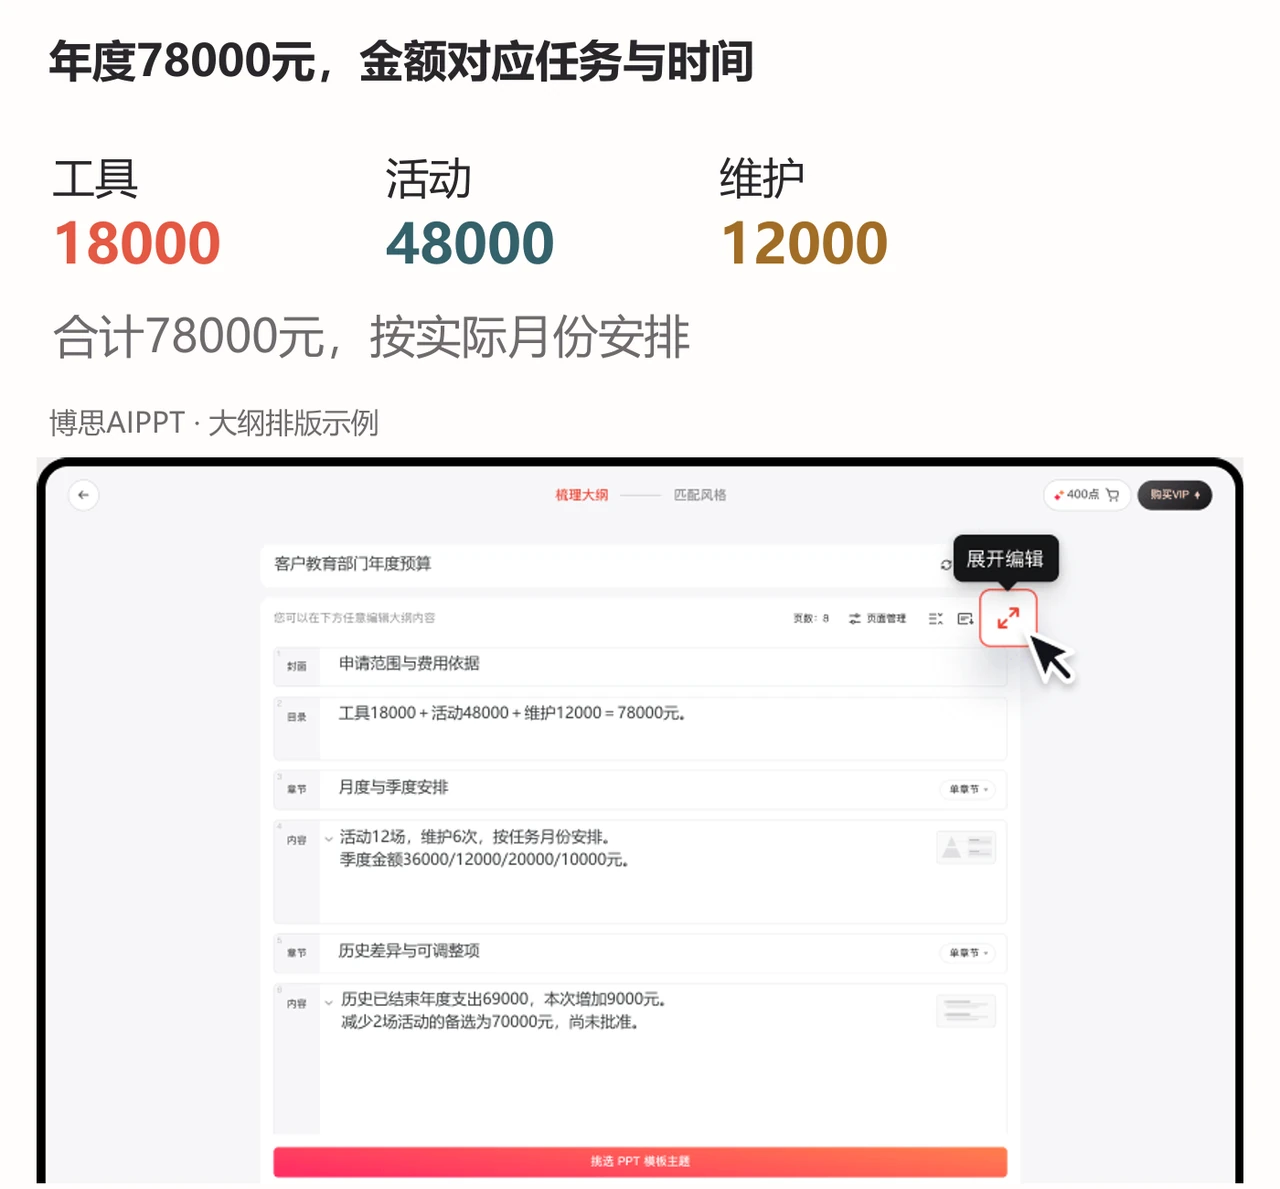
大纲完成后先检查数字和状态,再编辑预算页面。总额页适合三个费用块,历史差异页解释增加与减少,时间页突出1月和活动集中月份。不要把全部明细塞在同一页,让听众同时寻找数量、单价和日期。
如果需要回顾过去的收入、成本和现金流,可另外参考财报解读中的口径与图表表达;部门预算侧重的是未来安排与资源取舍。交付前把月度合计、年度合计和备选方案重新对一遍,让每个金额都能回到一项任务和一条依据。